
日本銀行による金融政策の正常化が進展し、「金利のある世界」が本格的に定着した2026年。長らく超低金利に慣れ親しんできた預金者の間では、預貯金の置き場所を見直す機運が急速に高まっています。旧行名である「三菱東京UFJ銀行」時代から口座を保有する長期ユーザーを含め、メガバンク最大手である三菱UFJ銀行の定期預金キャンペーンに熱い視線が注がれています。
メガバンクならではの圧倒的な財務健全性と安心感を誇る一方、「ネット銀行の高金利キャンペーンと比較して実際の利回りはどうなのか」「特別金利を適用するためのハードルは高くないのか」といった疑問や迷いの声も少なくありません。インフレが家計の実質資産を脅かす現在、同行の定期預金をどのように活用すべきか、最新の公表データと現場取材をもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の三菱UFJ銀行定期預金キャンペーンは、店頭窓口よりも「三菱UFJダイレクト(インターネット・アプリ)」経由や「新規預入資金」に対して有利な特別金利が設定される傾向が顕著。
- 要点2:ネット銀行の突出した高金利水準と比較すると金利面で見劣りする場面もあるが、メインバンクとしての利便性、預金保険制度の枠組み、口座開設キャンペーンとの併用メリットで選ばれている。
- 要点3:満期時に「自動継続」を選択すると通常金利へ急落する落とし穴や、途中解約時の普通預金並み利率への低下など、事前に対策すべき注意点が存在する。
【2026年最新】三菱UFJ銀行の定期預金キャンペーンは本当にお得?現在実施中の特別金利と適用条件を徹底検証
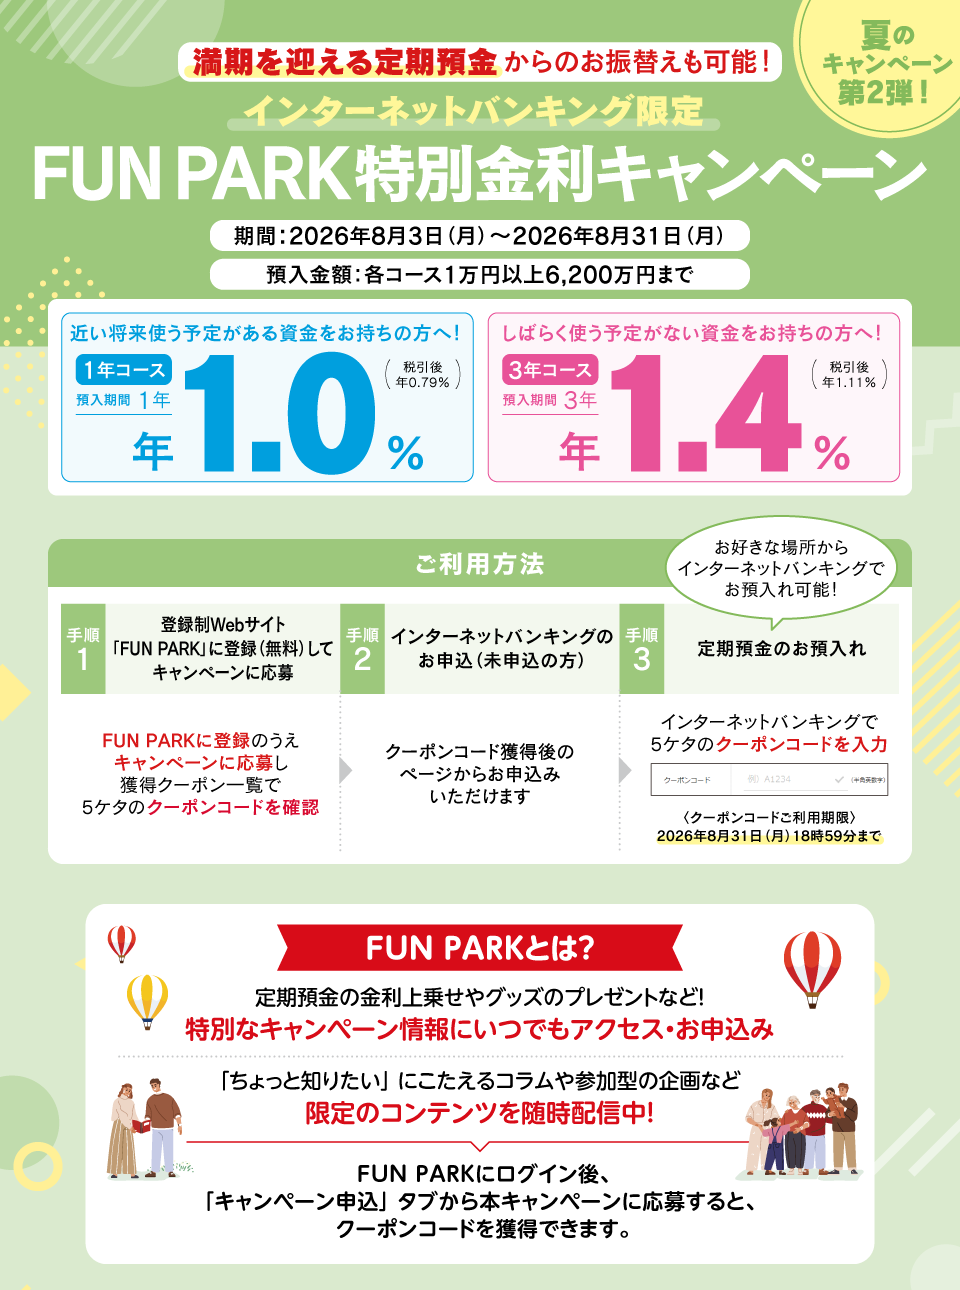
日銀の利上げ局面を受けて、各金融機関は預金獲得競争を本格化させています。2026年の定期預金 金利引き上げの流れに乗り、三菱UFJ銀行でも季節ごとのボーナス時期(夏・冬)や特定チャネル限定で三菱UFJ銀行 特別金利キャンペーンを機動的に展開しています。
現在注目を集めているのは、主力商品である「スーパー定期」「スーパー定期300」をベースにした特別プランです。しかし、誰でも無条件に最高金利を享受できるわけではありません。適用条件の細部を読み解くと、明確なターゲット設定が見えてきます。
三菱UFJダイレクト定期預金と窓口手続きの明確な金利格差
三菱UFJ銀行のキャンペーン設計における最大の特徴は、デジタルシフトの推進です。店頭窓口での預入手続きに対して、インターネットバンキングである三菱UFJダイレクト 定期預金を選択した場合、上乗せ金利が優遇される仕組みが常態化しています。店舗運営コストを抑えられる分を顧客還元に充てる構造であり、デジタルチャネルの利用が実質的な必須条件となっています。
スーパー定期 特別金利の主な適用条件と対象資金
特別金利キャンペーンで最も注意すべきは、「対象となる資金の出所」です。公式発表資料やキャンペーン規約に記載されるスーパー定期 特別金利 適用条件には、主に以下のパターンが存在します。
- 新たな資金(ニューマネー)限定:他行からの振込や現金持込により、直近で口座へ入金された資金のみを対象とするケース。すでに同行の普通預金にある既存資金の預け替えは対象外となる場合があります。
- 預入期間の限定:1年もの、3年ものなど、銀行側が資金固定を狙う特定年限に高金利が集中設定されます。
- パック商品・取引条件:給与受取口座の指定、NISA口座の同時開設、あるいは投資信託・外貨預金との同時申込(投信セットプラン)を条件に破格の金利を提示するスキームです。
単に「高金利」という広告の数字だけに惹かれるのではなく、自身の預入予定資金がその条件に合致しているかを冷徹に見極める視点が欠かせません。
【徹底比較】円定期預金キャンペーン比較とメガバンク・ネット銀行の実力差
預金先を選定する上で不可欠なのが、競合他行との客観的な比較です。メガバンク他行(三井住友銀行、みずほ銀行)および金利競争を牽引するネット専業銀行との間で、円定期預金 キャンペーン 比較を実施しました。
| 金融機関名 / 商品名 | 適用金利(年率・税引前目安) | 主な適用条件・最低預入額 | 編集部の見解・総合評価 |
|---|---|---|---|
| 三菱UFJ銀行 (キャンペーン・ダイレクト限定) | 0.35% 〜 0.60% (期間1年〜3年想定) | 三菱UFJダイレクト経由、新規資金等の条件あり(1万円以上) | メガバング随一の信用力と実店舗網。メインバンクとしての利便性と金利のバランスが良好。 |
| 三井住友銀行 / みずほ銀行 (店頭・標準定期預金) | 0.25% 〜 0.40% (期間1年〜3年基準) | 通常預入(1万円以上) | 基準金利改定により底上げされたが、キャンペーン非適用時は平均的な水準にとどまる。 |
| ネット専業銀行 A群 (SBI新生・UI・東京スター等) | 0.60% 〜 1.00% (新規口座開設や特別優遇時) | 新規口座開設後限定、またはインターネット専用(10万〜100万円以上) | 純粋な金利獲得効率を最優先する場合の第一候補。サブ口座としての資金退避先に適する。 |
| 楽天銀行 / ソニー銀行 (ボーナス時期キャンペーン) | 0.45% 〜 0.70% (夏のボーナス・冬のボーナス時) | 期間限定キャンペーン、マネーブリッジ設定等 | ポイント還元やエコシステム連携を含めると経済圏ヘビーユーザーにとって実質利回りが高い。 |
定期預金 おすすめ 他行比較の観点から分析すると、純粋な表面金利の絶対値だけで競えばネット銀行群に分があります。しかし、三菱UFJ銀行は住宅ローンの優遇金利連携、給与振込の一元化、全国の支店・提携ATM網の厚みといった「総合金融インフラ」としての実用性で圧倒的なアドバンテージを保っています。
【試算データ】三菱UFJ定期預金シミュレーション|100万・300万・500万円の手取り利息
資産運用において重要なのは、税引前の表面金利ではなく「実際に口座へ入金される税引後手取り額」を正確に把握することです。利息に対しては20.315%(国税15.315%+地方税5%)の源泉分離課税が適用されます。
以下に、三菱UFJ 定期預金 シミュレーションとして、代表的な預入額(100万円、300万円、500万円)を1年間預け入れた場合の手取り利息を試算しました。
- 100万円を預け入れた場合(年利0.40%想定):
税引前利息:4,000円 ➔ 税引後手取り利息:約3,187円 - 300万円を預け入れた場合(年利0.40%想定):
税引前利息:12,000円 ➔ 税引後手取り利息:約9,562円 - 500万円を預け入れた場合(特別金利 年利0.55%適用時):
税引前利息:27,500円 ➔ 税引後手取り利息:約21,913円
ゼロ金利時代には500万円を預けても年間数十円〜数百円にしかならなかった環境と比較すれば、年間数万円単位の確実なキャッシュフローが生じる意味合いは小さくありません。元本保証(預金保険制度により1金融機関ごとに元本1,000万円までとその利息が保護)を確保しつつ、確実なリターンを得る手段として再評価されています。
【実態検証】利用者の生の声と現場目線で見えたリアル|評判とボーナス定期の落とし穴
金融ポータルサイトのクチコミ掲示板やSNS、知恵袋に寄せられた実際の利用者の声を精査すると、三菱UFJ 定期預金 評判 メリットに関する評価は「使いやすさ」と「条件の複雑さ」の2つに二分されています。
好意的な評価(メリットとして挙げられる点)
- 「UI/UXが洗練されており、三菱UFJダイレクトのアプリから数タップで定期預金を作成・管理できる」
- 「退職金や相続など大口の資金を置く際、経営基盤の強固なメガバンクである安心感は何物にも代えがたい」
- 「三菱UFJ 口座開設 キャンペーンや給料受取指定と連動させることで、ポイントプログラム(Pontaポイント等)の還元も受けられる」
不満や戸惑いの声(現場で見えるデメリット)
- 「三菱UFJ銀行 ボーナス定期のDMを見て窓口に行ったら、新規資金でないと特別金利がつかないと言われた」
- 「満期を迎えた後、手続きを忘れていたら超低金利の通常利率で自動継続されていて損をした気分になった」
特にボーナス商戦期に展開されるキャンペーンでは、既存の預金残高からの振替が対象外となるケースが散見されます。この「新規資金の定義」を巡る認識のズレが、利用者の不満を生む主因となっています。
一般に知られていない盲点とネットの誤解|途中解約ルールと満期後の罠
定期預金を活用する上で、パンフレットの隅に小さく記載された重要事項を見落としてはなりません。特に「途中解約」と「満期後の取扱い」には、資産効率を大きく損なうリスクが潜んでいます。
途中解約時のペナルティ構造と中途解約利率
「定期預金を解約すると元本割れするのではないか」という不安を持つ方がいますが、定期預金は元本保証商品であるため、三菱UFJ銀行 定期預金 途中解約を行っても預け入れた元本そのものが減額されることはありません。
ただし、当初約束された特別金利は無効となり、預入期間に応じた「中途解約利率」が遡って適用されます。中途解約利率は普通預金金利と同等またはそれ以下の水準に再計算されるため、せっかく数ヶ月間資金を拘束されていたにもかかわらず、得られる利息は極めてわずかな額に激減します。当面使う予定のない余剰資金で預け入れる規律が求められます。
満期後の「自動継続」に潜む金利リセットの罠
最も多くの預金者が陥りがちなのが「自動継続」の初期設定です。定期預金を組む際、「元利自動継続」を選択しておくと、満期到来時に自動的に同期間の定期預金として更新されます。
問題は、自動継続時に適用される金利はキャンペーンの特別金利ではなく、その時点の店頭表示基準金利になるという点です。1年間の高金利キャンペーン期間が終了した翌日からは、通常の定期預金金利にリセットされ、実質的な利回りが大幅に低下します。満期日をカレンダーに記録し、満期到来時に資金を再配置(別キャンペーンへの乗り換えや他行移管)する能動的なメンテナンスが欠かせません。
【プロの結論】行動経済学から見る資産防衛|おすすめできる人・慎重になるべき人の判断基準
行動経済学には、現状の枠組みから動くことを無意識に避けてしまう「現状維持バイアス(Status Quo Bias)」や「デフォルト効果」という概念があります。「メガバンクの口座に放置している普通預金」をそのままにしておく行為は、インフレ率が預金金利を上回る環境下において、実質的な購買力の目減り(隠れた損失)を甘受している状態に他なりません。
資産防衛の観点から、三菱UFJ銀行の定期預金キャンペーンを積極的に選ぶべき人と、他行や他商品を検討すべき人の基準を明確に整理しました。
三菱UFJ銀行の定期預金をおすすめできる人
- 生活防衛資金や近々使う予定のある資金を安全に管理したい人:半年〜3年以内に住宅購入の頭金、教育資金、納税資金などとして確実に使う予定がある場合、リスク資産への投資は不適です。信用力の高い三菱UFJ銀行の定期預金が最適な避難先となります。
- 管理口座の数を増やしたくない人:すでに三菱UFJ銀行を給与振込や引き落とし口座として利用しており、複数のネット銀行に資金を分散させてID・パスワード管理を煩雑にしたくない効率重視の方。
- 対面での相談窓口を一定程度重視するシニア層・大口預金者:オンライン完結に不安があり、相続や資産承継を含めて総合的なサポートを視野に入れている層。
慎重になるべき人・他行や投資商品を優先すべき人
- 1円でも高い利回りをストイックに追求したい人:利回り最優先であれば、新規口座開設優遇の強いネット専業銀行(SBI新生銀行、UI銀行等)を渡り歩く方が高いリターンを得られます。
- 5年以上の長期にわたり手を付ける予定がない余剰資金を持つ人:長期資金であれば、定期預金のみに固定するのではなく、新NISA制度を活用したインデックス投資信託への積立など、インフレヘッジが可能な資産形成手法を組み合わせるべきです。
【三菱東京UFJ銀行(三菱UFJ銀行)定期預金キャンペーン】に関するよくある質問(FAQ)
Q1:旧「三菱東京UFJ銀行」の通帳やカードのままでもキャンペーンを利用できますか?
A1:利用可能です。2018年に「三菱UFJ銀行」へ行名変更されましたが、旧行名が印字されたキャッシュカードや通帳、口座番号はそのまま有効です。ただし、店頭手続きでは特別金利が適用されないキャンペーンが多いため、三菱UFJダイレクト(Webまたはアプリ)の利用登録を行い、アプリ経由で定期預金を申し込むことを強く推奨します。
Q2:三菱UFJ銀行の定期預金はいくらから預け入れできますか?
A2:一般的な「スーパー定期」は1万円から1円単位で預け入れが可能です。大口の「スーパー定期300」は300万円以上、「大口定期預金」は1,000万円以上が対象となります。キャンペーンによっては「1口100万円以上」など最低預入単位が指定されている場合があるため、各要綱の確認が必要です。
Q3:口座開設キャンペーンの特典と定期預金の特別金利は併用できますか?
A3:併用可能な場合が多いです。新規で口座を開設した上で、指定期間内にまとまった資金を定期預金へ預け入れることで、特別金利に加えて現金キャッシュバックやポイント付与などの口座開設特典を二重で受け取れるプログラムが定期的に実施されています。
Q4:満期が来たら利息や元金はどう受け取るのが一番お得ですか?
A4:満期時の取扱いは「自動解約入金(満期時に元利金を普通預金に戻す)」を設定しておくのが戦略的です。「自動継続」にしておくと低利の通常金利で再拘束されてしまうため、一旦普通預金に戻し、その時点で最も条件の良い他行キャンペーンや新規プランへ預け直すのが賢明な資金管理術です。
まとめ:金利ある世界で損をしないための資産防衛術
預金金利がゼロ近傍に張り付いていた時代は終わりを告げ、預入先の選択によって資産形成のスピードや手取りリターンに目に見える差が生じる時代となりました。三菱UFJ銀行の定期預金キャンペーンは、国内トップクラスの圧倒的な信用力と利便性を享受しながら、着実に金利恩恵を享受できるバランスの取れた選択肢です。
最大の果実を得るための鉄則は、「三菱UFJダイレクトを活用すること」「新規資金等の適用条件を精査すること」、そして「満期時の自動継続を放置せず見直すこと」の3点に集約されます。漫然と普通預金にお金を眠らせておくのではなく、明確な目的を持って資金を色分けし、賢明な資産防衛の一歩を踏み出してください。 (出典: 三菱 東京 ufj 銀行 定期 預金 キャンペーン(Yahoo!ニュース))
関連フォトギャラリー

三菱 東京 ufj 銀行 定期 預金 キャンペーン
三菱 東京 ufj 銀行 定期 預金 キャンペーン
