
日本銀行の大規模な金融政策転換を受け、メガバンク各行の預金金利に大きな地殻変動が起きています。なかでも国内最大の民間金融グループである三菱UFJ銀行は、長年続いた「金利ほぼゼロ」の時代から段階的な金利引き上げを実施し、多くの預金者や投資家の注目を集めています。
かつては普通預金も定期預金も雀の涙ほどの利息しかつかない状況が続いていましたが、利上げサイクルが進んだ現在、預け入れ期間やチャネルごとの選択によって受け取れる利息に明確な差が生まれるようになりました。本稿では、最新の金利情勢から預け入れ期間別の利息シミュレーション、ネット銀行との比較、見落としがちな中途解約リスクまで、現場取材と客観的データに基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の金融正常化に伴い、三菱UFJ銀行の定期預金金利は段階的に引き上げられ、期間によっては資産運用の有力な選択肢へ浮上。
- 要点2:100万円を預けた場合の利息計算や大口定期預金の条件、店頭窓口と三菱UFJダイレクト(ネット専用)での金利優遇の違いを可視化。
- 要点3:インフレ率との乖離や中途解約時のペナルティなど、メガバンク定期預金特有のメリット・デメリットを踏まえた賢い使い分けが必須。
【2026年最新】三菱UFJ銀行の定期預金金利と引き上げの経緯
日本国内の金融環境は、異次元緩和の終了と政策金利の引き上げを経て、本格的な「金利のある世界」へと移行しました。かつて旧三菱東京UFJ銀行時代から長らく固定化されていたスーパー定期の金利水準は、金融政策決定会合の発表に連動する形で順次改定されています。
同行の公式発表資料によると、普通預金金利の引き上げに合わせ、期間1か月から10年までの「スーパー定期」「スーパー定期300」(300万円以上)および1,000万円以上を対象とする「大口定期預金」の店頭表示金利が見直されてきました。短期もの(1年未満)から長期もの(5年・10年)にかけて利回りの傾斜(イールドカーブ)が明確になり、預金者が期間を選定する重要性が飛躍的に高まっています。
これまでの金利引き上げの経緯を振り返ると、金利上昇局面初期には小幅な改定にとどまっていたものが、市場金利の上昇定着に伴い、長期ゾーンを中心に引き上げ幅が拡大しました。安全資産としての預金にまとまった資金を預け入れる個人層の間で、金利動向への関心が急速に再燃しています。
普通預金と定期預金の比較|100万円・期間別の利息シミュレーション
普通預金と定期預金では、資金の流動性と引き換えに得られる利息にどれほどの差が生じるのでしょうか。実際に三菱UFJ銀行に資金を預け入れた場合の利息計算を行い、税引き前・税引き後の手取り額を比較します。
| 預け入れ商品・期間 | 預入元本 | 年間利息(税引前目安) | 税引後手取り利息(約20.315%控除) |
|---|---|---|---|
| 普通預金(随時出金可能) | 100万円 | 約1,000円〜1,500円 | 約796円〜1,195円 |
| スーパー定期(1年もの) | 100万円 | 約2,500円〜3,500円 | 約1,992円〜2,789円 |
| スーパー定期(3年もの・単利/複利) | 300万円 | 約10,500円〜15,000円/年 | 約8,367円〜11,952円/年 |
| 大口定期預金(5年もの) | 1,000万円 | 約45,000円〜60,000円/年 | 約35,858円〜47,811円/年 |
試算から明らかな通り、かつてのように「普通預金に放置していても定期預金に預けても差がつかない」という前提は完全に崩れました。100万円単位、1,000万円単位のまとまった待機資金を保有している場合、定期預金への預け替えを行うだけで、ランチ代や光熱費の一部を補填できる規模の利息差が生じます。
三菱UFJダイレクトの金利優遇と現在実施中のキャンペーン実態
メガバンクの窓口手続きとネットバンキングでは、提示される実質的な条件に差が存在します。インターネットバンキング「三菱UFJダイレクト」を利用した預入では、窓口に出向く手間が省けるだけでなく、特定の優遇プログラムや期間限定キャンペーンが適用されるケースが目立ちます。
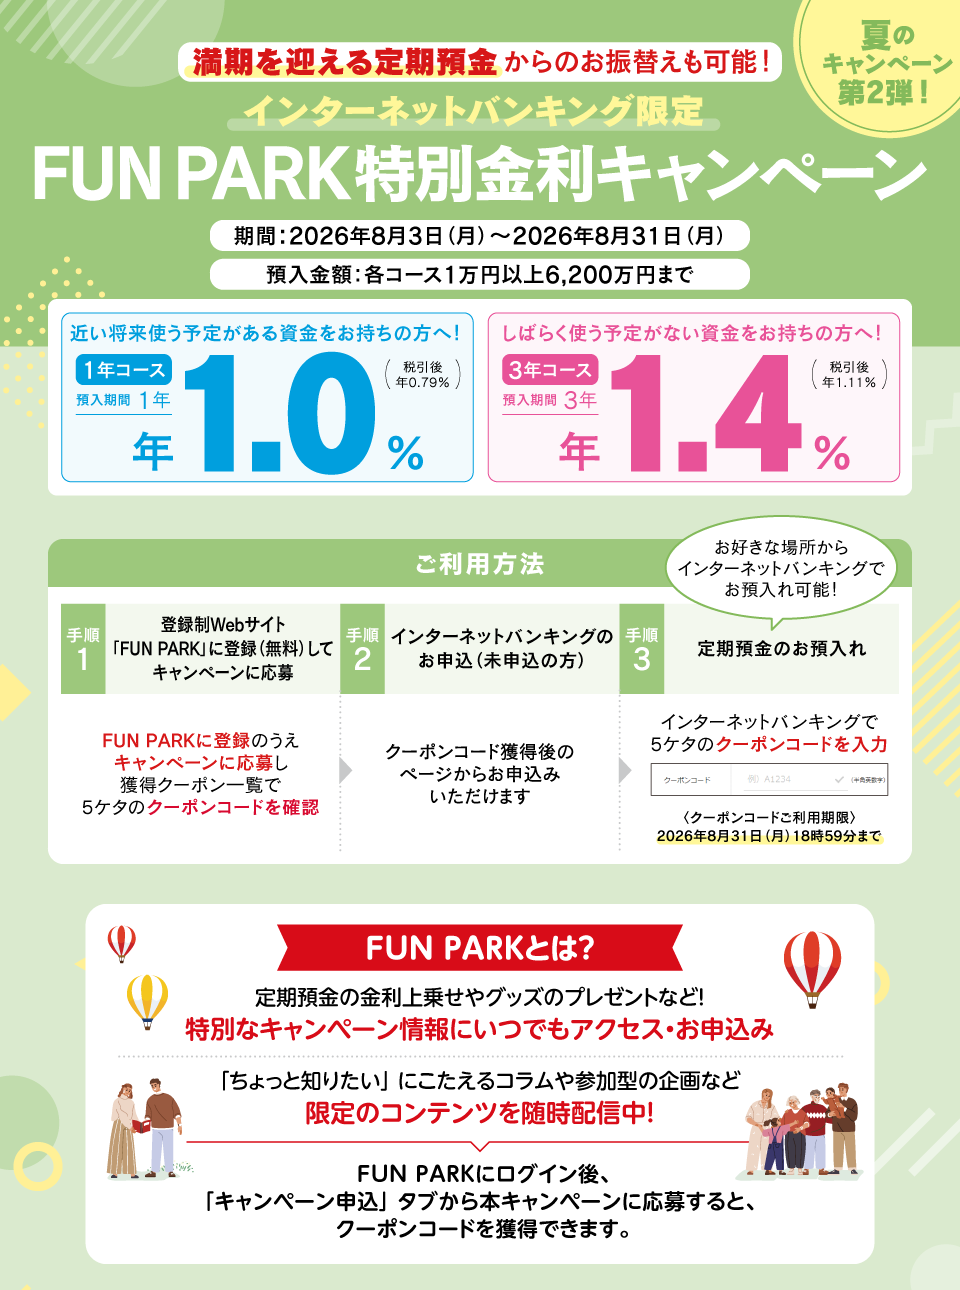
金融各社のプロモーション動向を取材すると、ボーナス商戦期(夏季・冬季)や決算期を中心に、新規資金の預入やアプリ経由の定期預金作成を対象とした上乗せ金利キャンペーンが定期的に展開されています。店頭表示金利に年0.1%〜0.2%程度の上乗せが行われる特別プランを活用することで、効率的な運用利回りを確保できます。
さらに、退職金専用の定期預金プランや、同グループの三菱UFJモルガン・スタンレー証券・auカブコム証券との金融仲介口座連携(MUFGマネープール等)による金利上乗せなど、複合的なパッケージ商品も存在します。預入前には、自身の資金がキャンペーン条件に該当するかを確認することが欠かせません。
【実態検証】利用者の生の声とネットの評判|預け替えの妥当性を問う
預金者や個人投資家のコミュニティでは、メガバンクの定期預金に対して賛否両論のリアルな意見が交わされています。SNSや大手Q&Aサイト、金融フォーラムに寄せられた生の反応を分析すると、明確なユーザー層の違いが浮き彫りになります。
「地元の地銀やゆうちょ銀行に預けっぱなしだった退職金を三菱UFJの定期に移した。アプリで残高や利息予定額がひと目でわかり、経営破綻の心配を一切しなくていい安心感は絶大」(60代・元会社員)という声がある一方、「ネット銀行なら年0.5%〜0.8%を超える定期預金もあるため、金利の絶対値だけを比較するとメガバンクは見劣りする」(30代・個人投資家)という冷静な指摘も見られます。
金利の絶対額のみを追求する層にとってはネット専業銀行が有力ですが、全国の店舗網、住宅ローンや給与振込口座との一括管理、そして圧倒的な信用力を最優先する預金者にとって、三菱UFJ銀行への集約は極めて堅実な選択肢として評価されています。
一般に知られていない盲点とネットの誤解|中途解約リスクとインフレの罠
定期預金を活用する上で、ネット上の情報でしばしば誤解されているのが「中途解約時のペナルティ」と「インフレ下における実質利回り」の2点です。
まず中途解約に関して、「中途解約すると元本割れするのでは?」という不安の声が散見されますが、これは明確な誤解です。定期預金は原則として元本割れを起こしません。ただし、満期前に解約した場合は当初約束された約定利率は適用されず、預入期間に応じた「中途解約利率(普通預金金利と同等かそれ以下の水準)」が過去に遡って適用されます。急な出費で中途解約を余儀なくされた場合、期間拘束のメリットを享受できなくなる点には注意が必要です。
もう一つの重大な盲点が、物価上昇(インフレ)による実質価値の目減りです。消費者物価指数(CPI)の上昇率が年2%前後で推移する環境下では、預金金利が年0.3%〜0.5%程度であっても、実質的な購買力は目減りし続けます。定期預金はあくまで「数年以内に確実に使う予定のある資金」や「絶対に減らせない生活防衛資金」の保管庫と位置づけ、余剰資金はインフレ耐性のある投資資産へ分散するバランス感覚が不可欠です。
【プロの結論】資産防衛の視点から導く「預けるべき人・避けるべき人」
行動経済学および資産管理の観点から、メガバンクの定期預金に向いている人とそうでない人の判断基準を明確に整理します。
定期預金が最大の威力を発揮するのは、「資金使途と時期が確定している元本保証ニーズ」です。1〜3年以内に控える住宅購入の頭金、子どもの教育費、冠婚葬祭費、または事業用納税準備資金などは、市場リスクに晒すべきではありません。これらを普通預金と分離して定期預金にロックすることは、衝動的な消費支出を抑制する「メンタル・アカウンティング(心の会計)」の観点からも極めて合理的です。
【三菱UFJ銀行の定期預金がおすすめできる人】
- 2〜5年以内に使用目的が決まっており、1円の元本割れも許容できない資金を持つ人
- 給与受取やメインバンクをMUFGに一本化し、口座管理をシンプルに保ちたい人
- 新興ネット銀行のセキュリティや破綻リスクに心理的不安を抱く高齢層・保守層
- 退職金受け取りプランや大口専用優遇金利の適用対象となる人
【他の選択肢(ネット銀行・有価証券等)を検討すべき人】
- 10年以上の長期にわたり手をつけない余剰資金があり、インフレ以上の資産成長を求める人
- 0.1%単位で徹底的に金利の高い銀行を定期的に乗り換えるポイ活・利息最適化志向の人
- 半年以内に資金を取り崩す可能性が高く、中途解約になるリスクが高い人
【三菱UFJ銀行の定期預金金利】に関するよくある質問(FAQ)
Q1:三菱UFJ銀行のスーパー定期はいくらから預け入れできますか?
A1:三菱UFJ銀行のスーパー定期は、1万円から預け入れが可能です。300万円以上の場合は「スーパー定期300」、1,000万円以上の場合は「大口定期預金」となり、預入金額や期間に応じて適用利率が設定されます。
Q2:三菱東京UFJ時代の通帳や古い定期預金はどうなりますか?
A2:合併前の旧三菱東京UFJ銀行の通帳や定期預金証書は、そのまま有効です。満期を迎えた際の自動継続や解約手続きも、現在の三菱UFJ銀行の窓口やATM、オンラインで同様に取り扱われます。
Q3:定期預金の利息にはどのような税金がかかりますか?
A3:定期預金の利息には、国税(所得税・復興特別所得税15.315%)と地方税(住民税5%)を合わせた合計20.315%が源泉分離課税として自動的に差し引かれます。確定申告を行う必要はありません。
まとめ:今後の動向と失敗しないための判断基準
三菱UFJ銀行の定期預金は、利上げトレンドの定着とともに「資産を安全に待機させる場」としての実用性を大きく取り戻しました。普通預金に無利息同然で放置するリスクを避け、確実な金利収入を積み上げる手段として有効に機能します。
資産運用の成否を分けるのは、預金金利の絶対値だけでなく、生活防衛資金とリスクマネーの明確な区分けです。三菱UFJダイレクトの限定金利優遇やキャンペーンを賢く見極め、自身のライフプランに沿った最適な預け入れ期間を選択してください。 (出典: 三菱 東京 ufj 銀行 定期 預金 金利(Yahoo!ニュース))
関連フォトギャラリー
三菱 東京 ufj 銀行 定期 預金 金利

三菱 東京 ufj 銀行 定期 預金 金利
