メガバンクや大手証券会社の窓口で長年にわたり資金を集め、残高1兆円を超える巨額ファンドへと成長した投資信託「インベスコ 世界厳選株式オープン」。投資家の間では「世界のベスト」の愛称で親しまれ、毎月安定したキャッシュフローを求める層から絶大な支持を集めています。しかしその熱狂の裏側で、ネット上には「インベスコ世界厳選株式オープンはやばい」「絶対に買ってはいけない」といった不穏な警告や批判的な口コミが絶えません。
高利回りのインカムゲインを謳う人気ファンドの内部で、一体何が起きているのでしょうか。当編集部は、運用元であるインベスコ・アセット・マネジメントの公式データ、過去数年におよぶ分配金と基準価額の推移、さらには投資家の赤裸々な告白が飛び交うコミュニティの声を徹底調査しました。2026年の投資環境を踏まえ、この巨大ファンドの光と影、そして後悔しないための資産防衛術を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「やばい」と酷評される最大の要因は、年率1.9%超という極めて割高な信託報酬と、基準価額を削って配当を出す「タコ足配当(元本払戻金)」のリスクにある。
- 要点2:新NISA制度では毎月決算型が対象外となっており、非課税運用の恩恵を受けるには年1回決算型(資産成長型)の成長投資枠を活用する必要がある。
- 要点3:毎月のお小遣いを求めるシニア層には一定の機能を持つ一方、長期で資産を最大化したい現役世代にとっては資産効率を著しく損なう危険性が極めて高い。
【2026年最新】「世界のベスト」に吹き荒れる賛否|なぜ「やばい」と囁かれるのか
信託財産の規模で国内トップクラスに君臨し続けるインベスコ世界厳選株式オープン。これほどの実績を持ちながら、検索窓に「インベスコ世界厳選株式オープン やばい」という予測変換が定着している背景には、投資家が抱く強烈な違和感と疑念が存在します。金融庁が推進してきた「顧客本位の業務運営(フィデューシャリー・デューティー)」の観点からも、本ファンドを巡る評価は真っ二つに割れています。
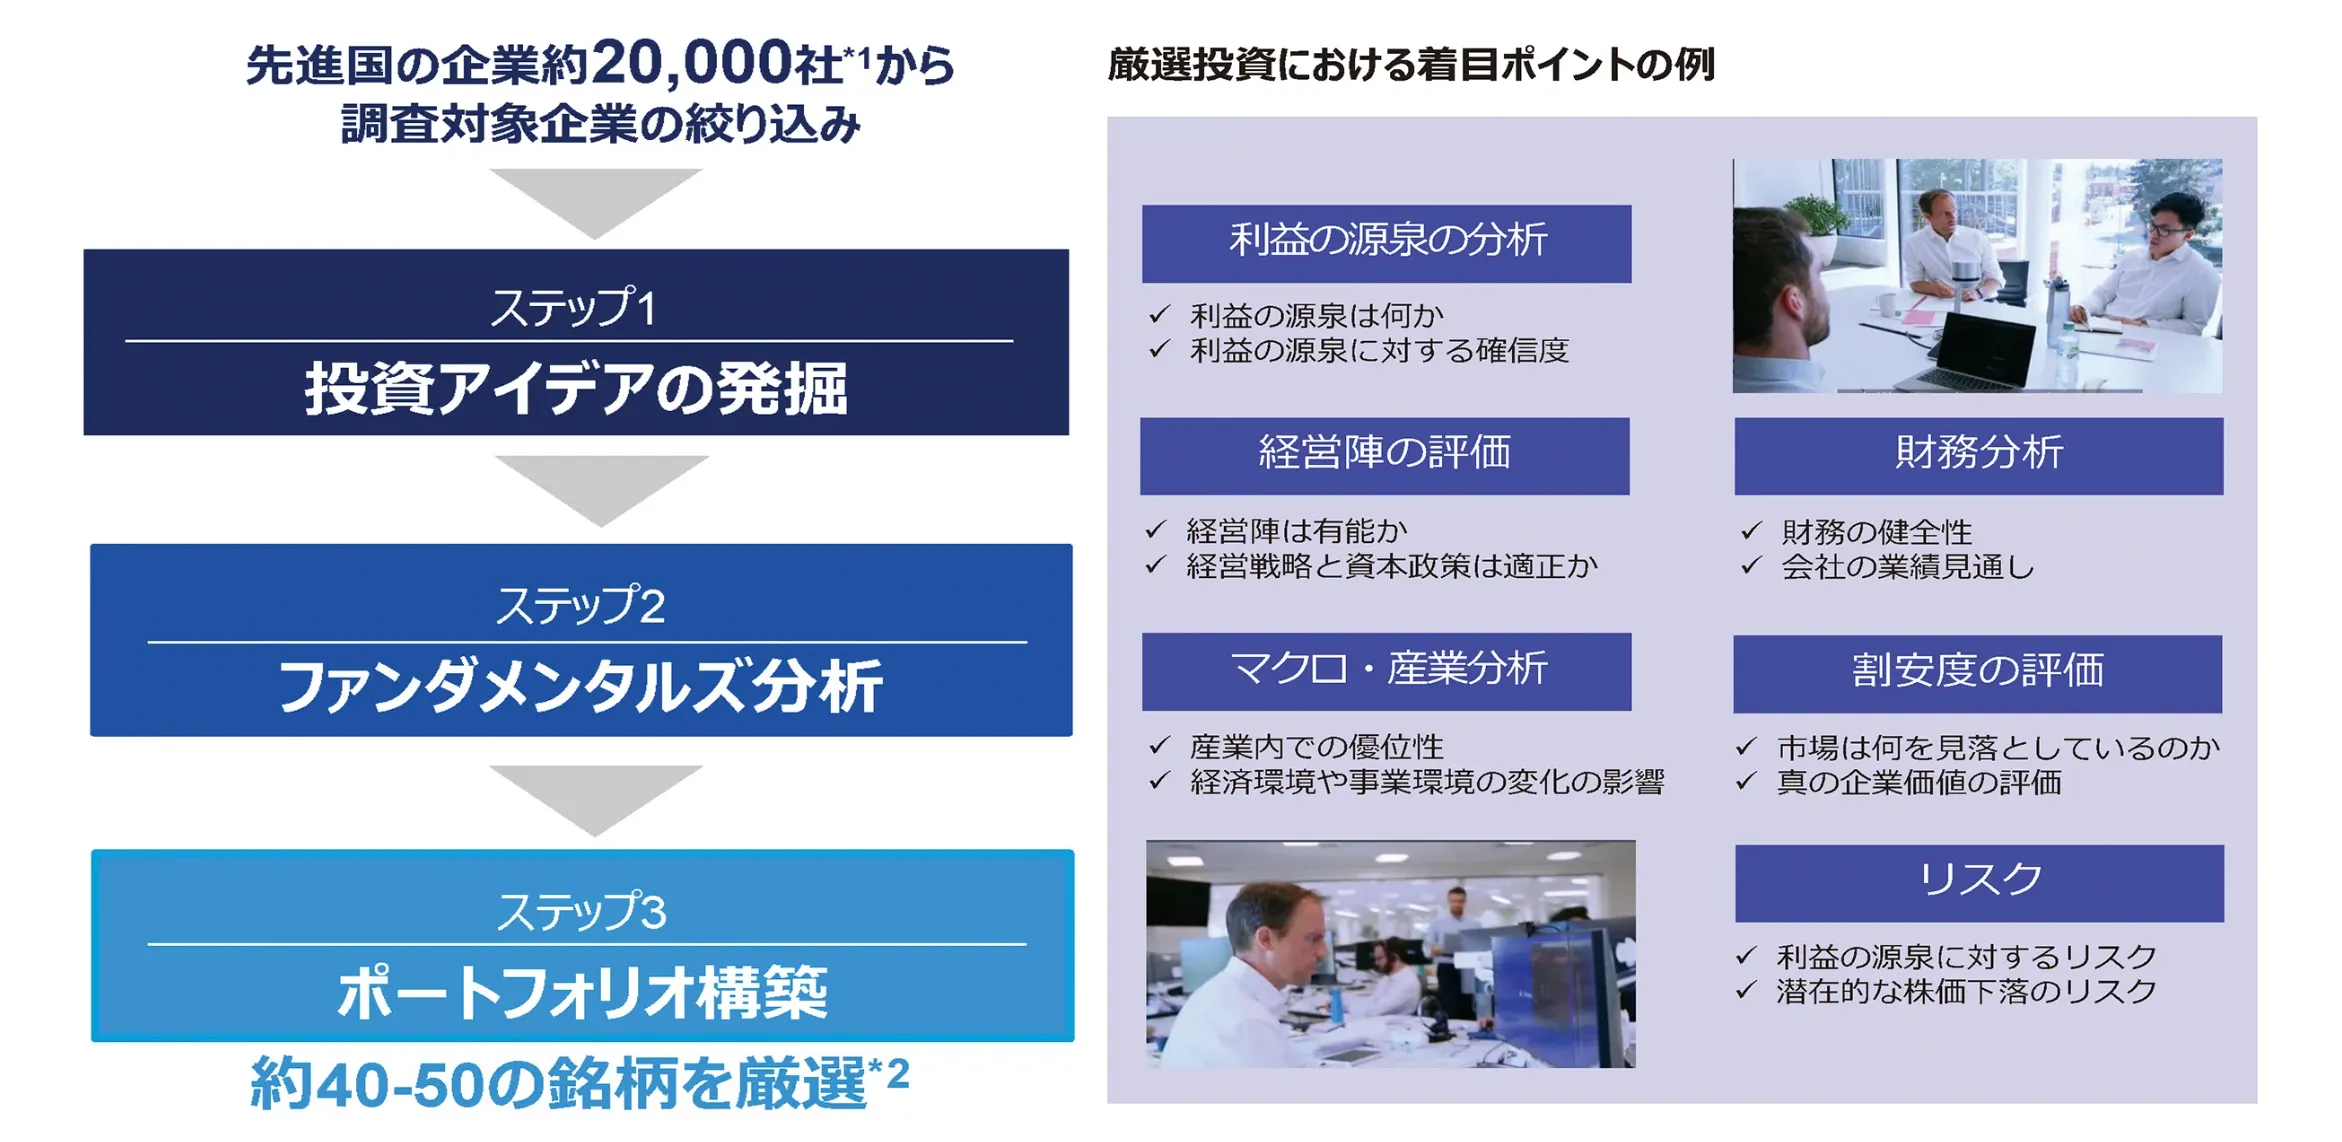
批判的な専門家や投資インフルエンサーが警鐘を鳴らす主因は、徹底した銘柄選別を行うアクティブ運用でありながら、保有コストを示す信託報酬が年率1.903%(税込)という高水準に設定されている点です。昨今の市場で主流となった全世界株式インデックス(オルカン)の信託報酬が年0.05%台にまで低下している事実を踏まえると、約30倍以上ものコスト差が生じています。
さらに、毎月分配金を払い出す構造上、ファンドが生み出した運用益を超えて資金を払い出すタコ足配当(元本払戻金)が発生し、購入時の元本そのものが目減りしているケースが後を絶ちません。「毎月口座にお金が振り込まれて喜んでいたが、トータルリターンを計算したら元本が激減していて青ざめた」という実体験が、ネット上の「やばい」という悪評を増幅させています。
【実態検証】分配金実績と基準価額チャート推移から暴く運用のリアル
本ファンドの実力を測る上で欠かせないのが、インベスコ世界厳選株式オープンの分配金実績と基準価額チャート推移の相関関係です。特に為替ヘッジを行わないコースでは、株式市場の好不調に加えて外国為替レート(主にドル円相場)の変動がダイレクトに運用成績へ跳ね返ります。
運用報告書および基準価額の長期データを開示資料から精査すると、明確な構造が見えてきます。好調な相場環境や急激な円安局面では、株式の上昇益と為替差益が重なり、1万口あたり毎月150円(年間1,800円)という破格の分配金を支払いつつも、基準価額を維持・上昇させることが可能です。この時期の数字だけを切り取れば、年利15%前後に相当する驚異的な高配当ファンドに見えます。
しかし、世界的な株安局面や為替が円高方向へ振れた局面では、様相が一変します。組み入れ銘柄の下落と為替ヘッジなしのリスクが同時に襲いかかり、ファンド資産は急激に収縮します。それでもなお毎月150円の分配金を出し続けた場合、運用収益ではなく投資家の預けた投資元本を取り崩して支払う「特別分配金(元本払戻金)」へと切り替わります。基準価額のチャートが右肩下がりに崩れていく中での分配金支払いは、ファンドの自滅的な縮小を意味しており、これこそが購入者が最も警戒すべき運用上のリアルです。
徹底比較で判明したコストの歪み|インデックスファンドとの決定的な格差
投資家が支払うコストとリターンの関係を明確にするため、「世界のベスト」の各コースと、低コストで支持を集める代表的なインデックスファンドのスペックを客観的な指標で比較しました。
| 項目 | 世界のベスト(毎月決算型・Hなし) | 世界のベスト(年1回決算型・資産成長型) | eMAXIS Slim 全世界株式(オルカン) |
|---|---|---|---|
| 信託報酬(年率・税込) | 1.903% | 1.903% | 0.05775%以内 |
| 購入時手数料(上限) | 最大3.30%(対面窓口等) | 最大3.30%(ネット証券は無料) | 0円(ノーロード) |
| 分配方針 | 毎月決算(原則毎月分配) | 年1回決算(成長優先・無分配傾向) | 無分配(ファンド内自動再投資) |
| 新NISAの適用区分 | 対象外(制度上除外) | 成長投資枠の対象 | つみたて投資枠 / 成長投資枠 |
| 複利運用の効率性 | 極めて低い(都度課税と流出) | 高い(ただし運用コストが重荷) | 最高水準(超低コストで最大化) |
上の表が明白に示す通り、「信託報酬が高すぎる」という世間の指摘は感情論ではなく、数学的な事実です。1,000万円を預けた場合、低コストインデックス投信の年間コストが約5,700円程度で済むのに対し、世界のベストでは毎年約19万円もの固定手数料が資産から機械的に控除されます。アクティブ運用チームが市場平均を毎年2%以上アウトパフォームし続けなければ、インデックスの成績に追いつくことすらできません。
Yahooファイナンス掲示板口コミの深層|歓喜する高齢層と警鐘を鳴らす現役世代
投資家向けソーシャル掲示板やコミュニティを分析すると、世界のベストの評判には世代間・目的意識による埋めがたい断絶が存在します。特にYahoo!ファイナンスの個別銘柄掲示板やSNS上では、日々激しい議論が交わされています。
ファンドを絶賛する書き込みの大半は、年金生活を送るシニア層や、対面証券の担当者から勧められて購入した長期ホルダーです。「今月も150円の小遣いがしっかり入った」「銀行に眠らせておくより毎月の生活費の足しになる」「多少元本が減ってもキャッシュが入る安心感は何物にも代えがたい」といった声が目立ちます。心理的な現金受取の快感を高く評価する傾向が顕著です。
対照的に、資産形成期にある20代〜40代の現役層や、金融リテラシーの高い個人投資家の書き込みは辛辣です。「実家の親が金融機関の営業に丸め込まれて退職金全額を投じていた」「元本払戻金の通知を見ていないのか」「信託報酬で証券会社を潤わせているだけ」といった指摘が溢れています。同じ金融商品を見ながら、見ている指標が「毎月のキャッシュイン」なのか「トータル資産残高の推移」なのかによって、受け止め方が完全に乖離している現場の生々しさが浮かび上がります。
一般に知られていない盲点とネットの誤解|新NISAと毎月決算型デメリット
ネット上の議論には、一部に不正確な情報や誤認も見受けられます。読者が誤った投資判断を下さないために、制度上の事実と運用メカニズムを整理しておく必要があります。
毎月決算型は新NISAで買えないという制度的鉄則
「新NISAで毎月分配金をもらいながら非課税生活を送りたい」と考える個人投資家は少なくありません。しかし、金融庁が主導する新NISA制度において、毎月決算型の投資信託は成長投資枠・つみたて投資枠のいずれからも完全に除外されています。長期的な資産形成を促す目的から、資産を毎月取り崩す仕組みの商品は非課税投資の趣旨に反すると判断されたためです。
現在、新NISAの成長投資枠対象として認可されているのは、年1回決算型である「資産成長型」のみです。もし毎月決算型を購入する場合、特定口座や一般口座などの課税口座を利用せざるを得ず、得られた普通分配金には20.315%の税金が課滅されます。税制面でのハンディキャップは極めて大きなデメリットとなります。
「分配金=利息」ではないという致命的な勘違い
定期預金の金利や債券の利息と、投資信託の分配金を同列に捉えている投資家がいまだに多く存在します。分配金が支払われると、その金額分だけファンドの純資産が減少し、基準価額は同額分だけ直接下落します。これはファンド内部の資金を投資家に払い戻しているに過ぎず、富が無から湧き出ているわけではありません。この基本原理を理解しないまま「毎月高利回りが得られる」と信じ込むことこそが、最も危険な落とし穴です。
行動経済学から解き明かす「分配金依存」の心理的罠と今後の見通し
なぜ合理的とは言えない高コスト・高頻度分配のファンドが、これほどまでに日本市場で売れ続けるのでしょうか。その背景には、行動経済学が提唱する「配当金幻想(Dividend Fallacy)」と「メンタル・アカウンティング(心の会計)」の罠が潜んでいます。
人間には「資産全体を取り崩して使う」ことに対して強い罪悪感や恐怖を抱く一方、「配当や分配金として入ってきた現金」を気兼ねなく使ってよい別枠の利益と見なす心理的バイアスがあります。たとえ基準価額が下がって元本が削られていても、「今月も150円の分配金が手に入った」という目先の報酬刺激によって、資産全体の損失から心理的目を背けてしまうのです。毎月決算型ファンドは、この人間の認知的弱点に最適化された金融商品とも言えます。
気になるインベスコ世界厳選株式オープンの今後の見通しですが、世界的なインフレ動向、主要中央銀行の金利政策、そして為替相場の変動に大きく左右されます。特に2026年以降の相場環境において、AI関連をはじめとする厳選銘柄の選別が市場平均を大きく上回るリターンを出せるかどうかが、高額な信託報酬を正当化できる唯一の防衛線となります。万が一、世界的なリセッション(景気後退)や円高トレンドが定着した場合、分配金の減額や基準価額の長期低迷というシナリオは十分に想定されます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
本ファンドの特性を踏まえ、どのような投資家に向いており、どのような人が避けるべきかを明確に提示します。
- 投資を前向きに検討してもよい人:
- すでに十分な金融資産を保有しており、資産拡大よりも「毎月の手取り現金フロー」を最優先したい高齢層・年金生活者。
- 自分でファンドを取り崩す作業が精神的・実務的に手間に感じられ、高い手数料を「取り崩し代行費用」と割り切れる人。
- 購入を避けるべき・慎重になるべき人:
- 20代〜50代など、将来に向けた資産形成を目的として長期で資産を最大化したい人(複利効果が完全に失われます)。
- 新NISAの非課税枠をフル活用し、コストを極限まで抑えて世界経済の成長を取り込みたい人。
- 元本が減少することに対して強いストレスを感じるリスク許容度の低い人。
【インベスコ世界厳選株式オープンの評判】に関するよくある質問(FAQ)
Q1:インベスコ世界厳選株式オープンが「買ってはいけない」「やばい」と言われる一番の理由は何ですか?
A1:年率1.903%という極めて高い信託報酬(維持費)がかかる点と、運用成績が伴わない局面でも毎月定額の分配金を出し続けるために「元本払戻金(タコ足配当)」が発生し、預けた投資元本が急速に削られてしまうリスクがあるためです。
Q2:新NISAの成長投資枠で毎月決算型を買うことはできますか?
A2:購入できません。新NISA制度では「信託期間20年未満」「毎月分配型」「デリバティブを用いた高レバレッジ型」などが制度上除外されています。新NISAの成長投資枠で世界のベストを購入したい場合は、毎月分配を行わない年1回決算型(資産成長型)を選ぶ必要があります。
Q3:自分の受け取っている分配金が「タコ足配当(元本払戻金)」かどうか確認する方法は?
A3:証券会社から毎月届く取引報告書やマイページの交付書面を確認してください。配当の内訳が「普通分配金」となっていれば運用益からの支払いで課税対象となりますが、「元本払戻金(特別分配金)」と記載されている場合は利益ではなく元本が削られて戻っている状態(非課税)です。
Q4:すでに毎月決算型を保有していますが、すぐに売却すべきでしょうか?
A4:現在の「トータルリターン(受取分配金合計+現在の評価損益)」を確認してください。もし受取分配金を加味しても大幅なマイナスになっており、資産形成を目的としているならば、低コストのインデックスファンドや新NISA対象商品への乗り換えを検討する合理的なタイミングです。一方、手元のキャッシュフローを重視し、元本減少を納得した上で生活費に充てているのであれば、保有継続という選択肢もあります。
まとめ:今後の動向と失敗しないための判断基準
「インベスコ 世界厳選株式オープン(世界のベスト)」は、毎月決算型という商品特性と積極的な高分配方針により、多くの投資家に安心感とキャッシュをもたらしてきた実績あるメガファンドです。しかし、その甘美なインカムゲインの裏には、年率約1.9%という重い信託報酬、元本を削るタコ足配当のリスク、そして新NISA非対応という明確な代償が伴っています。
投資において最も避けるべきは、仕組みやコストの重さを理解しないまま、金融機関の営業トークや表面的な利回りに踊らされて資産を預けてしまうことです。自身の投資目的が「将来に向けた資産の拡大」なのか、それとも「現在の生活を潤す現金の確保」なのかを冷徹に見極めることが、後悔のない資産運用への確実な第一歩となります。 (出典: インベスコ 世界 厳選 株式 オープン 評判(Yahoo!ニュース))
関連フォトギャラリー

インベスコ 世界 厳選 株式 オープン 評判
インベスコ 世界 厳選 株式 オープン 評判
