愛称「世界のベスト」として日本の投信市場で圧倒的な資金を集め続けるインベスコ世界厳選株式オープン。毎月決算型が放つ高水準な分配金利回りに惹かれる投資家が後を絶たない一方で、SNSや投資系掲示板では「買ってはいけない地雷ファンド」「典型的なタコ足配当」といった辛辣な批判も渦巻いています。
2026年の資産形成において、低コストなインデックス投資が常識となった今、あえて高コストなアクティブファンドを選ぶ合理性はあるのか。本記事では、公表されている運用報告書、基準価額推移、分配金実績データ、そして投資家コミュニティの生々しい口コミを多角的に分析し、その評判の深層と隠されたリスク構造を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「買ってはいけない」と批判される主因は、年率約1.903%(税込)という高額な信託報酬と、相場環境によって元本を削る「特別分配金(タコ足配当)」のリスクにある。
- 要点2:毎月決算型は新NISAの対象外であり、若年層・現役世代の資産最大化には不向きだが、リタイア世代の「生活費補填・キャッシュフロー重視」には根強い実需が存在する。
- 要点3:運用会社インベスコ・アセット・マネジメントの銘柄選定力は高く評価されているものの、為替ヘッジの有無や相場変動によるトータルリターンの見極めが不可欠。
【真相究明】インベスコ世界厳選株式オープンの評判と「買ってはいけない」の正体
ネット検索で「インベスコ世界厳選株式オープン」と入力すると、サジェスト候補に真っ先に現れるのが「買ってはいけない」という強い拒絶ワードです。この現象の背景には、金融リテラシーが高まった現代の個人投資家と、昭和・平成から続く対面営業型金融商品の間に生じた構造的な評価ギャップが存在します。
批判の最大の震源地となっているのが、年率1.903%(税込)に達する信託報酬です。現在、世界の株式市場を牽引するインデックスファンド(eMAXIS Slim全世界株式など)の信託報酬が年率0.05%前後にまで低下している中、インベスコのコストは約30倍以上。長期投資において年2%近い固定コストが複利リターンを確実に蝕む構造は、資産形成のセオリーから見れば「避けるべき商品」と断定される決定打となっています。
さらに、多くの初心者投資家が「利回り=確実な利益」と錯覚して購入し、その後の基準価額の下落や元本割れに直面して後悔の声を上げている点も、否定的な評判を加速させる要因です。販売側の金融機関(大手銀行や証券会社の窓口)が、分配金の仕組みを十分に理解していないシニア層に対して「毎月お小遣いが入る人気商品」として積極的に営業してきた経緯が、ネット上での激しい反発を生み出しています。
【分配金実績と基準価額推移】タコ足配当リスクとトータルリターンの真実
インベスコ世界厳選株式オープン(毎月決算型)の最大の看板は、安定して支払われてきた1万口あたり150円(為替ヘッジなしコース等の水準)という驚異的な分配金実績です。しかし、この分配金がどこから支払われているのかを正確に把握している投資家は決して多くありません。
投資信託の分配金には、運用益から支払われる「普通分配金」と、運用益が足りずに投資家自身の元本を払い戻す「特別分配金(元本払戻金)」の2種類が存在します。株式相場が好調で円安が進んでいる局面では、ファンドの利益から普通分配金が出されますが、株安や急激な円高に直面すると、見かけ上の高分配を維持するために元本を取り崩すタコ足配当が発生します。
投資信託の運用報告書を精査すると、相場調整局面においては分配金の大部分が「特別分配金」で賄われ、基準価額推移が急激に右肩下がりとなる現象が確認できます。基準価額が下がれば、将来的に生み出せるリターンの母体そのものが縮小するため、トータルリターン(基準価額+受け取り分配金)で計算した際に、実はインデックスファンドを大きく下回っていたというケースが頻発するのです。
【徹底比較】インベスコ「世界のベスト」vs 代表的インデックスファンド
インベスコ世界厳選株式オープンの立ち位置を明確にするため、世界的なベストセラーファンドである「eMAXIS Slim全世界株式(オール・カントリー)」および米国高配当ETFの代表格と主要スペックを比較検証します。
| 項目 | インベスコ世界厳選株式オープン(毎月決算型) | eMAXIS Slim 全世界株式(オルカン) | 編集部の見解・評価 |
|---|---|---|---|
| 運用手法 | アクティブ運用(個別厳選投資) | パッシブ運用(MSCI ACWI連動) | 銘柄選定力に期待するが市場平均超えは困難 |
| 信託報酬(税込) | 年率 1.903% 程度 | 年率 0.05775% 程度 | インベスコの保有コストは約33倍と極めて割高 |
| 分配頻度 | 毎月(年12回) | 原則なし(ファンド内自動再投資) | キャッシュ重視ならインベスコ、資産形成ならオルカン |
| 新NISA対応 | 対象外(※年2回決算型は成長投資枠可) | つみたて投資枠・成長投資枠とも対象 | 毎月分配型は非課税制度の恩恵を受けられない |
| 主たるターゲット | 退職世代・年金生活者(今すぐお金が欲しい層) | 全世代(10年〜30年超の長期資産形成層) | 目的が180度異なるため混同は致命的 |
【実態検証】投資家掲示板・SNSの口コミとインベスコ・アセット・マネジメントの評価
投資家が集うYahoo!ファイナンス掲示板やSNS(X等)におけるインベスコ世界厳選株式オープンの口コミを分析すると、投資家の置かれた立場によって評価が真っ二つに分かれています。
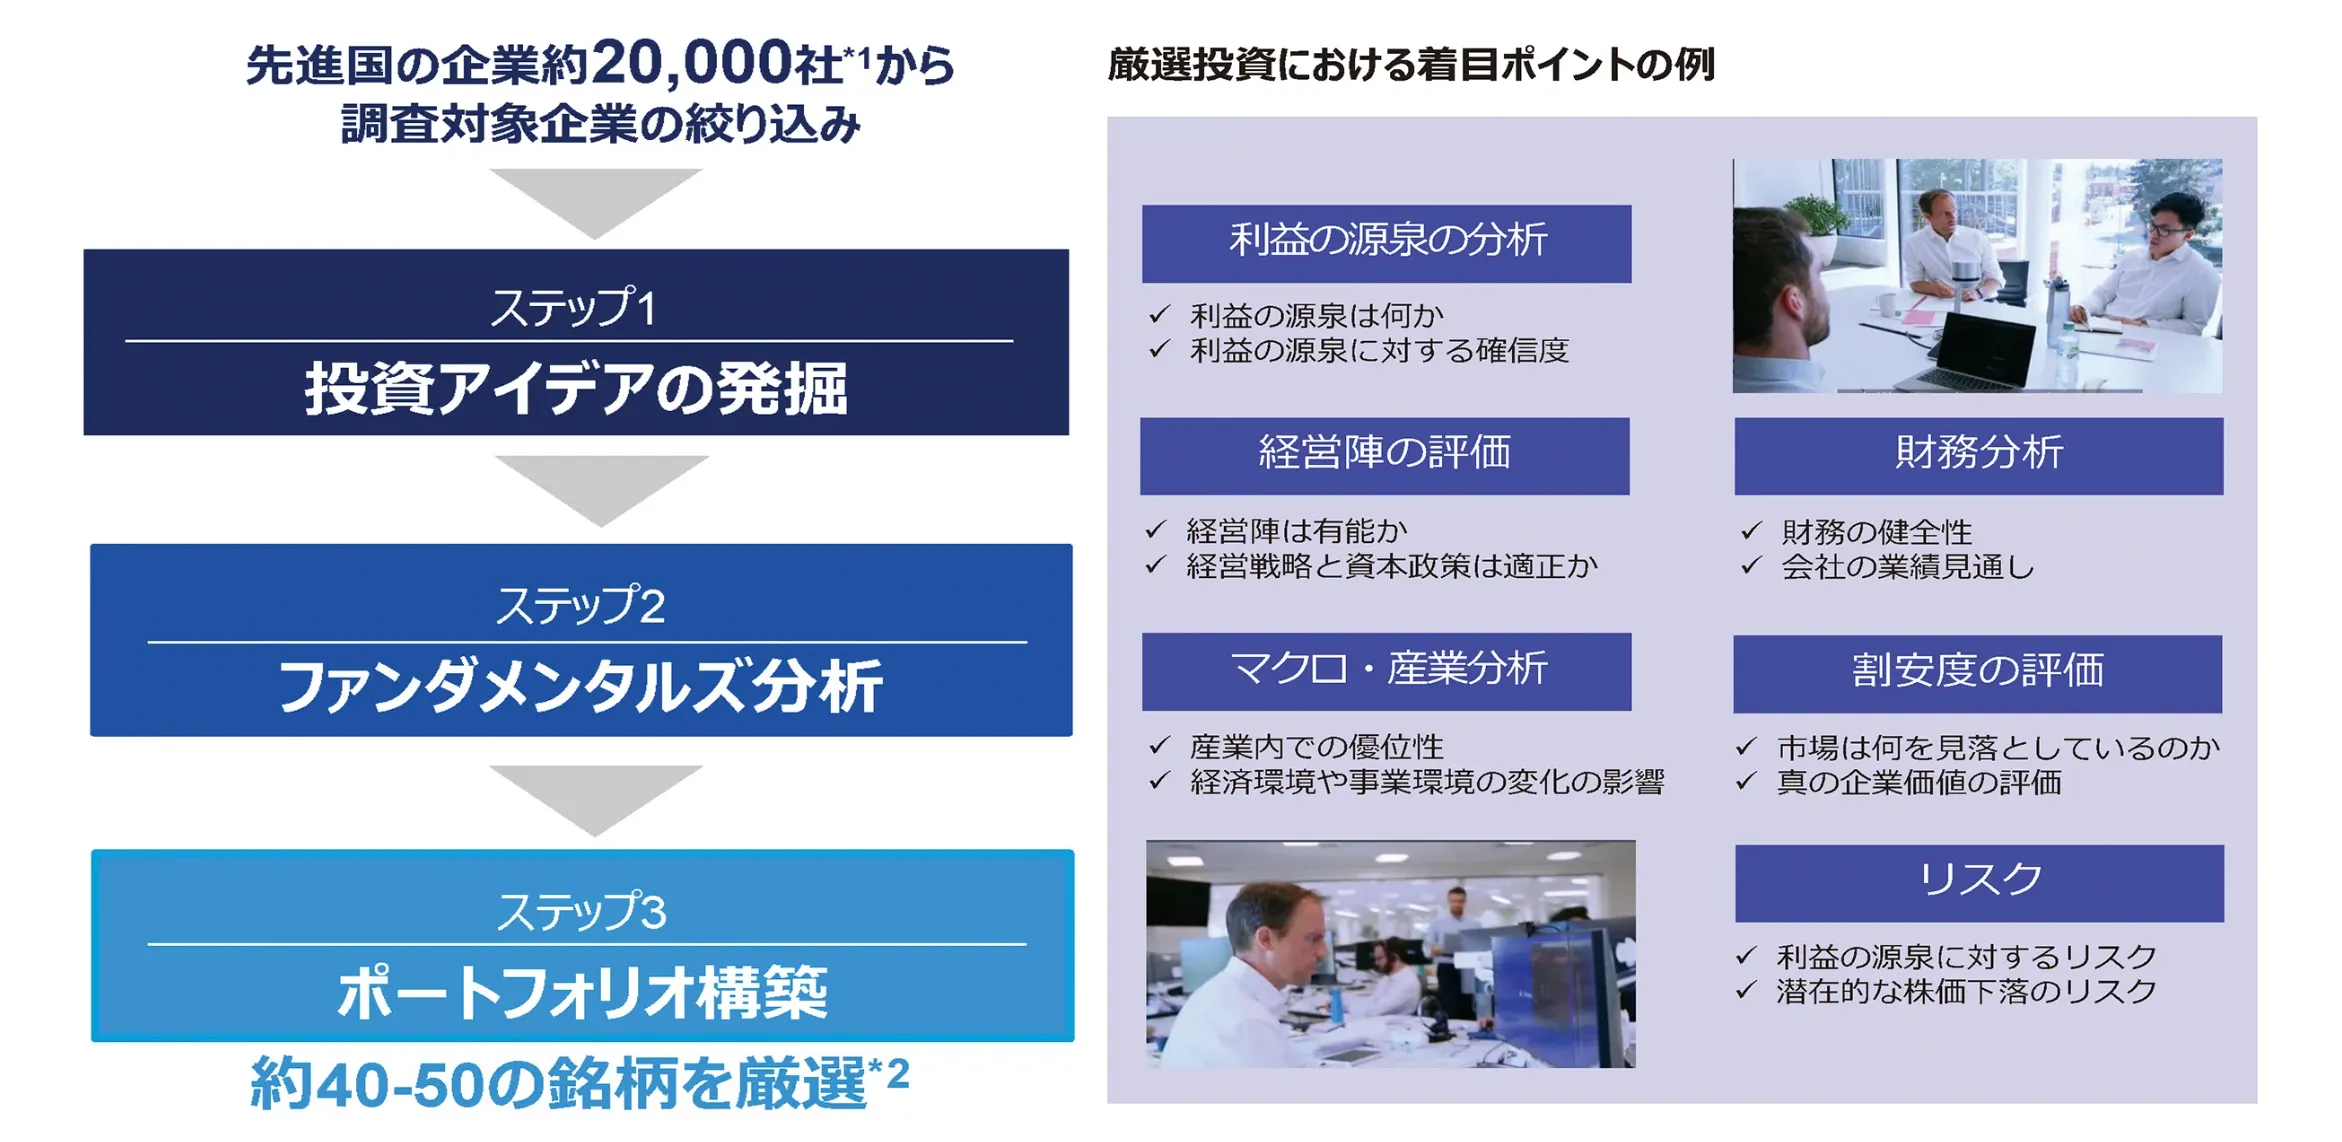
肯定派の多くは、60代以上のリタイア世代やまとまった資産を持つ投資家です。「毎月15万円以上の分配金が振り込まれ、公的年金と合わせて旅行や趣味の資金に充てられている」「自分で取り崩す手間がなく、自動的に生活口座に現金が入ってくる快適さは他に変えられない」といった生の声が目立ちます。運用会社であるインベスコ・アセット・マネジメントの評判についても、グローバル拠点のリサーチ網を活かした銘柄選定力や、数十年にわたる運用継続性に対して一定の信頼が寄せられています。
一方で、手厳しい批判を展開しているのは20代から40代の資産形成層です。「親が銀行窓口で勧められて退職金をつぎ込んでいたが、信託報酬が高すぎて愕然とした」「分配金を出すたびに税金が引かれ、再投資されないため複利効果が完全に死んでいる」という指摘が相次いでいます。掲示板上では、インデックス投資派と毎月分配派による激しい論争が日常的に繰り広げられており、双方の「運用の目的」が噛み合っていない実態が浮き彫りになっています。
【新NISA×為替ヘッジ】2026年における制度上の盲点とコース選択
新NISA(少額投資非課税制度)を活用して本ファンドの購入を検討している場合、制度上の明確なルールを理解しておく必要があります。国の制度設計上、長期・分散・積立による安定的な資産形成を促す観点から、「毎月分配型」の投資信託は新NISAの成長投資枠・つみたて投資枠から一律除外されています。
したがって、インベスコ世界厳選株式オープンの毎月決算型を保有する場合は、特定口座(課税口座)での運用を余儀なくされ、普通分配金に対して約20.315%の税金が源泉徴収されます。もし新NISAの非課税メリットを享受しながらインベスコの運用力を享受したい場合は、年2回決算型などの成長投資枠対象コースを選択しなければなりません。
また、コース選択における為替ヘッジの有無も運用成果を大きく左右します。「為替ヘッジなし」は円安局面で基準価額が大きく押し上げられるメリットがある反面、円高局面では基準価額が二重苦で下落します。一方、「為替ヘッジあり」は為替変動リスクを抑えられるものの、日米金利差が開いている環境下では「ヘッジコスト」が重くのしかかり、実質的な利回りを大きく押し下げる要因となります。
【プロの結論】資産防衛と心理会計から導く明確な判断基準
投資行動において最も避けるべきは、「高い利回り」という甘い響きに惹かれて自分のライフステージに合わない商品を選んでしまうことです。行動経済学における「心理会計(メンタル・アカウンティング)」の視点で見れば、投資家は「元本を取り崩して現金化する痛み」よりも「勝手に振り込まれる分配金」を無意識に好む傾向がありますが、この心理的快感には年1.9%超のコストという高い代償が伴っています。
✅ このファンドが向いている人
- すでに十分な金融資産(数千万円以上)を保有しているリタイア世代
- 資産の最大化よりも、毎月のキャッシュフロー(年金の補填)を最優先したい人
- 自分で投資信託を定期的に解約・取り崩す作業を面倒・ストレスに感じる人
❌ 絶対におすすめできない人
- 20代〜50代前半など、これから10年以上の時間をかけて資産を増やすべき現役世代
- 新NISAの非課税枠をフル活用して非課税メリットを最大化したい人
- 信託報酬などの保有コストを極力抑え、市場平均(インデックス)以上の複利成長を目指す人
【インベスコ 世界 厳選 株式 オープン 評判】に関するよくある質問(FAQ)
Q1:インベスコ世界厳選株式オープンはなぜこれほど純資産残高が大きいのですか?
A1:大手対面証券やメガバンク、地方銀行の窓口で主力商品として長年販売されてきたことや、毎月高額な分配金が振り込まれる実績が、定期収入を求めるシニア富裕層のニーズに合致したためです。
Q2:特別分配金(タコ足配当)が出ると税金面ではどうなりますか?
A2:特別分配金は「元本の払い戻し」とみなされるため非課税扱いとなります。税金は引かれませんが、その分ご自身の個別元本(投資元本)および基準価額が直接減少します。
Q3:年2回決算型を選べば、オルカンより高いリターンが期待できますか?
A3:アクティブ運用の銘柄選定が市場に勝てばオルカンを上回る可能性がありますが、年率約1.9%の高コストを上回る超過リターンを出し続けることは統計的に極めて難易度が高いとされています。
Q4:すでに毎月決算型を保有して含み損が出ています。どうすべきですか?
A4:毎月の生活資金として分配金が不可欠であれば保有継続も選択肢ですが、資産形成が目的であれば、損失を確定させてでも低コストなインデックスファンドや新NISA対象商品へ乗り換える方が長期的な回復スピードは早いケースが多いです。
まとめ:分配金マジックに惑わされず目的別の最適解を選び抜く
インベスコ世界厳選株式オープンは、決して詐欺ファンドや違法な商品ではありません。グローバルな運用力を持つインベスコが提供する正規のアクティブ投信であり、毎月の現金収入を最優先とする投資家にとっては明確な実用価値を持っています。
しかし、「分配金が高いから儲かる」「みんなが買っているから安心」という安易な動機で購入すると、高額な信託報酬と元本毀損のダブルパンチを受けることになります。大切なのは、毎月のキャッシュフロー獲得なのか、それとも長期的な資産の最大化なのかという「運用の目的」を自覚すること。甘い配当の数字の裏にあるコストとリスクの構造を正しく見極めた上で、自身のマネープランに真に必要な一手を選択してください。 (出典: インベスコ 世界 厳選 株式 オープン 評判(Yahoo!ニュース))
関連フォトギャラリー

インベスコ 世界 厳選 株式 オープン 評判
インベスコ 世界 厳選 株式 オープン 評判
清水 陸 (Riku Shimizu)
コンテンツディレクター最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
この著者の記事一覧を見る